La respuesta corta. La factura electrónica obligatoria entre empresas y profesionales ya tiene fechas, y son oficiales. La Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica, entró en vigor el 6 de octubre de 2026, y ese día empezó a contar el calendario del Real Decreto 238/2026: 6 de octubre de 2027 para quien facture más de 8 millones de euros al año y 6 de octubre de 2028 para todos los demás, autónomos incluidos. Un día antes, el 5 de octubre, Hacienda anunció que VeriFactu se moverá a esa misma fecha de 2028 para que solo haya que cambiar de programa una vez. Aquí va qué es cada cosa, qué te toca a ti y qué no hace falta hacer todavía.
Primero: esto no es VeriFactu
Son dos obligaciones distintas, de dos normas distintas, y hasta hace una semana con dos calendarios distintos. Se confunden constantemente y conviene separarlas antes de seguir.
| VeriFactu (RD 1007/2023) | Factura electrónica obligatoria (RD 238/2026) | |
|---|---|---|
| Qué regula | Cómo genera, firma y conserva los registros tu programa de facturación | En qué formato viaja la factura entre tú y tu cliente, y cómo se comunica su estado |
| A quién afecta | A todo el que facture con un programa informático | A las facturas entre empresarios y profesionales (B2B). Las de particulares, no |
| Fecha legal hoy | 1 de enero de 2027 (sociedades) y 1 de julio de 2027 (autónomos), con aplazamiento a octubre de 2028 anunciado el 5 de octubre y pendiente del BOE | 6 de octubre de 2027 (más de 8 millones) y 6 de octubre de 2028 (el resto) |
| Qué necesitas | Un programa con declaración responsable del fabricante | Un programa o plataforma que emita en los formatos admitidos, o la solución pública gratuita |
Lo que ha cambiado en octubre de 2026 es que las dos van a converger: Hacienda quiere que el autónomo cambie de programa una sola vez, en 2028, y no dos. Pero hoy solo una de las dos fechas está en el BOE: la de la factura electrónica.
Qué obliga el Real Decreto 238/2026
El Real Decreto 238/2026, de 25 de marzo (BOE del 31 de marzo, en vigor desde el 20 de abril de 2026) desarrolla la obligación de factura electrónica que creó la Ley 18/2022, la ley «Crea y Crece». Obliga a tres cosas, y conviene distinguirlas porque tienen plazos diferentes:
- Emitir y recibir las facturas en formato electrónico estructurado cuando tu cliente es otro empresario o profesional. Un PDF por correo no cuenta: tiene que ser un formato que el programa del cliente pueda leer sin intervención humana.
- Comunicar el estado de cada factura: si se ha aceptado, rechazado y pagado, y cuándo. Es la parte pensada para controlar la morosidad, que era el objetivo de la ley.
- Usar una vía homologada: una plataforma privada que cumpla el reglamento o la solución pública de la Agencia Tributaria, que es gratuita.
El reglamento dejó una condición: ninguna de las tres obligaciones empezaba a contar hasta que el Ministerio de Hacienda publicara la orden que regula la solución pública. Esa orden es la que salió en octubre.
El calendario, fecha a fecha
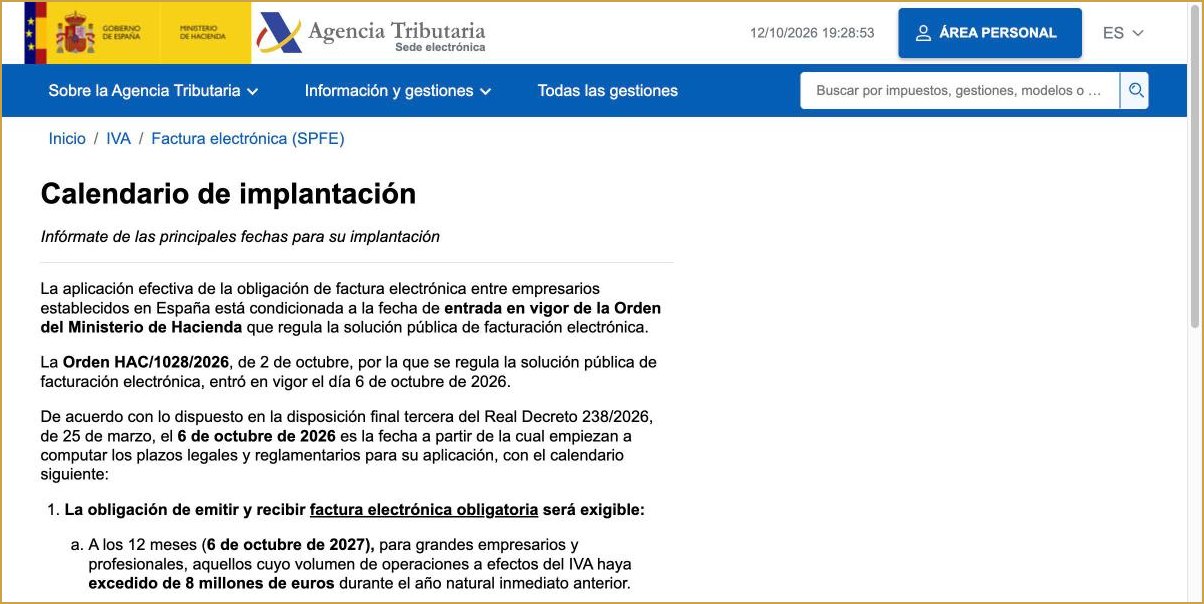
Con la Orden HAC/1028/2026 en vigor desde el 6 de octubre de 2026, la Agencia Tributaria publica este calendario en su sede electrónica:
| Fecha | Quién | Qué obligación |
|---|---|---|
| 6 de octubre de 2027 | Empresas y profesionales con más de 8 millones de euros de volumen de operaciones el año anterior | Emitir y recibir factura electrónica, y comunicar estados. Durante los primeros 12 meses, cada factura electrónica debe ir acompañada de un PDF legible para quien aún no esté obligado |
| 6 de octubre de 2027 | Plataformas privadas de intercambio de facturas | Sus obligaciones específicas de interconexión |
| 6 de octubre de 2028 | El resto de empresarios y profesionales (autónomos y pymes) | Emitir y recibir factura electrónica |
| 6 de octubre de 2028 | Personas jurídicas y entidades del resto | Comunicar el estado de las facturas y de los pagos |
| 6 de octubre de 2029 | Personas físicas y entidades en atribución de rentas (es decir, los autónomos) | Comunicar el estado de las facturas y de los pagos |
Para un autónomo normal, el resumen es este: factura electrónica desde el 6 de octubre de 2028 y comunicación de estados desde el 6 de octubre de 2029. Dos años para lo primero, tres para lo segundo. Si trabajas para una empresa grande, en octubre de 2027 empezarás a recibir sus facturas electrónicas con el PDF al lado, pero tú no estarás obligado a emitir hasta un año después.
Por qué VeriFactu se mueve a la misma fecha
El 5 de octubre de 2026, un día antes de que entrara en vigor la orden, el Ministerio de Hacienda publicó una nota informativa anunciando su previsión de aplazar las obligaciones pendientes de VeriFactu hasta octubre de 2028, «para hacerlas coincidir con la obligatoriedad de la factura electrónica». La lógica es evidente: si el autónomo tiene que cambiar de programa por VeriFactu en julio de 2027 y otra vez por la factura electrónica en octubre de 2028, el sector pide a gritos un solo cambio. La nota añade que, una vez alineados los calendarios, se abordará una modificación para que los requisitos técnicos de las dos obligaciones converjan.
El matiz que conviene no perder: la nota es un anuncio, no una norma. Mientras no se modifique el Real Decreto 1007/2023 en el BOE, la fecha legal de VeriFactu sigue siendo julio de 2027 para autónomos. Lo tienes desarrollado, con lo que sí cambia y lo que no, en la guía de VeriFactu para autónomos.
La solución pública gratuita
La Orden HAC/1028/2026 regula la solución pública de facturación electrónica, el sistema gratuito de la Agencia Tributaria para emitir, recibir y consultar facturas electrónicas sin pagar una plataforma privada. Es la pieza que faltaba para que el reglamento se pudiera aplicar, y por eso la fecha de la orden es la que arranca el calendario.
Es distinta de la aplicación gratuita de facturación de la AEAT que ya existe para VeriFactu, aunque es razonable esperar que acaben integradas, precisamente por la convergencia que anuncia Hacienda. Qué límites tendrá la solución pública (número de facturas, tipos de operación, exportación de datos) es algo que iremos completando a medida que la Agencia Tributaria publique sus manuales; hoy lo único afirmable es que existe, que es gratuita y que será una de las vías admitidas.
Para elegir programa con las dos obligaciones en la cabeza (VeriFactu primero, factura electrónica después), está la comparativa de gestorías online y programas de facturación 2026.
Qué hacer hoy, que sigue siendo poco
Tener fecha no significa tener prisa. Dos años es tiempo de sobra, y precipitarse ahora tiene un coste concreto: los programas que se venden hoy como «preparados para la factura electrónica» se han diseñado contra un reglamento cuya orden acaba de salir, y los requisitos técnicos de VeriFactu van a cambiar para converger con ella. Lo sensato:
- No cambies de programa solo por esto. Si tienes que cambiar por otra razón, elige uno con declaración responsable de VeriFactu y que ya emita en formato estructurado; es lo máximo que se puede exigir hoy.
- Si tus clientes son empresas grandes, pregúntales en 2027 cómo van a enviarte las facturas y por qué canal esperan recibir las tuyas. Serán los primeros en moverse y marcarán el formato.
- Si facturas solo a particulares, nada de esto te afecta. La obligación es entre empresarios y profesionales.
- Apunta las tres fechas: 6 de octubre de 2027, 6 de octubre de 2028 y 6 de octubre de 2029. Las tienes también en el calendario fiscal del autónomo.
El Pack del Autónomo: una hoja que saca sola el 303 y el 130 a partir de tus facturas y gastos, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. 29 €, descarga inmediata, sin suscripción.
Las dudas que más se repiten
Ya mando mis facturas en PDF por correo. ¿Eso no es factura electrónica?
No, a efectos de esta obligación. El reglamento exige un formato estructurado que el programa del receptor pueda procesar sin que nadie lo teclee. Un PDF es una imagen de una factura. De hecho, el calendario obliga a las grandes empresas a acompañar sus facturas electrónicas con un PDF durante el primer año justamente porque el PDF no es la factura electrónica: es la copia legible para quien todavía no puede leer la otra.
¿Afecta a las facturas que hago a particulares?
No. La obligación es entre empresarios y profesionales. Si tu clientela son particulares, puedes seguir facturando como hasta ahora, sin perjuicio de lo que exija VeriFactu a tu programa.
Facturo a un solo cliente, cuatro veces al año. ¿También?
Sí, si ese cliente es una empresa o un profesional. No hay un mínimo de facturas ni de facturación por debajo del cual la obligación desaparezca. Lo que sí hay es la solución pública gratuita, pensada precisamente para quien emite pocas facturas y no quiere pagar una plataforma.
¿Y si mi cliente no quiere recibir facturas electrónicas?
A partir de su fecha, no puede negarse: la obligación es de emitir y de recibir. Hasta entonces, mientras tu cliente no esté obligado, tiene derecho a la copia legible en PDF, que es lo que prevé el periodo de 12 meses para las grandes empresas.
¿Esto sustituye al modelo 303 o a los libros registro?
No. El IVA se sigue declarando igual y los libros registro siguen existiendo. La factura electrónica cambia el formato en que viaja la factura y añade la comunicación de estados; no cambia tus obligaciones de declarar.
¿Puede volver a retrasarse?
Las fechas de la factura electrónica están ahora en una norma en vigor, así que retrasarlas exigiría otra norma. VeriFactu, en cambio, tiene un aplazamiento anunciado que todavía no está en el BOE. Lo que sí es verosímil, porque Hacienda lo ha dicho, es que los requisitos técnicos de las dos obligaciones cambien para converger. Por eso no conviene comprar hoy un programa pensando solo en VeriFactu.
Resumen en cuatro líneas
- La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026 y puso en marcha el calendario de la factura electrónica obligatoria.
- Más de 8 millones de facturación: 6 de octubre de 2027. Todos los demás, autónomos incluidos: 6 de octubre de 2028. Comunicar estados, los autónomos: 6 de octubre de 2029.
- VeriFactu se alineará con octubre de 2028 según el anuncio de Hacienda del 5 de octubre, pero su fecha legal sigue siendo 2027 hasta que salga en el BOE.
- Solo afecta a facturas entre empresarios y profesionales. Un PDF por correo no es factura electrónica.
Fuentes
- Agencia Tributaria, sede electrónica: «Factura electrónica (SPFE) – Calendario de implantación», consultado el 12 de octubre de 2026.
- Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica, en vigor desde el 6 de octubre de 2026.
- Real Decreto 238/2026, de 25 de marzo (BOE de 31 de marzo de 2026), reglamento de la factura electrónica entre empresarios y profesionales.
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, artículo 12.
- Ministerio de Hacienda, nota informativa de 5 de octubre de 2026 sobre el aplazamiento de VeriFactu.

Félix Ramírez, de Alhendín (Granada). Llevo Digitalmente Fácil desde 2025 y escribo desde mi propia experiencia: los trámites que explico aquí los he hecho yo, y las doce calculadoras del sitio las he programado con las cifras del BOE, de la Agencia Tributaria y de la Seguridad Social, con su fecha de verificación al lado. Tengo dos másteres en Big Data y Python (UCAM, 2025). No soy asesor fiscal ni gestor colegiado, y lo digo en cada artículo que toca dinero: esto es información contrastada para que entiendas tu situación, no asesoramiento para tu caso concreto. Si detectas un error, escríbeme y lo corrijo — me importa más que esté bien que cualquier otra cosa.
El Pack del Autónomo
Un control de ingresos y gastos que saca solo el 303 y el 130, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. Pago único de 29 €, sin suscripción.