ACTUALIZACIÓN, 12 DE OCTUBRE DE 2026. El Ministerio de Hacienda anunció el 5 de octubre de 2026 su previsión de aplazar las obligaciones pendientes de VeriFactu hasta octubre de 2028, para hacerlas coincidir con la factura electrónica obligatoria de pymes y autónomos. Es una nota de prensa, no una norma: mientras no se modifique el Real Decreto 1007/2023 en el BOE, las fechas legales siguen siendo las que explica este artículo (1 de enero de 2027 para sociedades y 1 de julio de 2027 para autónomos).
En la práctica: no hace falta cambiar de programa este año, pero el próximo que contrates debe cumplir ya el reglamento, porque los requisitos técnicos se mantienen. Actualizaremos este artículo el día que la modificación se publique. Fuente: nota informativa del Ministerio de Hacienda, 5 de octubre de 2026.
La respuesta corta. Si eres autónomo en territorio común, tienes hasta el 1 de julio de 2027 para facturar con un programa adaptado al reglamento VeriFactu. Las sociedades, hasta el 1 de enero de 2027. Si facturas a mano con un talonario, el reglamento no te afecta. Si facturas con una plantilla de Word o de Excel que solo rellenas, imprimes y guardas, tampoco; si esa hoja de cálculo tiene una macro que te genera el libro registro, entonces sí. Y la multa por tener un programa que no cumple es de 50.000 € por ejercicio.
Esa es la parte que importa. Lo demás es entender por qué, y sobre todo entender qué tienes que mirar antes de pagar una suscripción a nadie, porque en los próximos meses te van a vender el miedo a VeriFactu por todas partes.
Qué es VeriFactu y qué no es
VeriFactu no es un programa. No es una plataforma de la Agencia Tributaria a la que haya que darse de alta, ni un trámite que se haga una vez. Es un reglamento que dice cómo tiene que funcionar por dentro el programa con el que facturas.
La norma es el Real Decreto 1007/2023, de 5 de diciembre, que todo el mundo llama Reglamento VeriFactu y que en los textos oficiales aparece como RRSIF: Reglamento de Requisitos de los Sistemas Informáticos de Facturación. Lo que exige, resumido en una frase: cada factura que emitas tiene que dejar un registro encadenado e inalterable, de manera que no se pueda borrar una factura a posteriori sin que quede rastro.
Eso es todo. El objetivo declarado es acabar con el software de doble uso, esos programas que permitían llevar dos cajas: la que ve Hacienda y la de verdad. Si tú facturas honradamente, VeriFactu no te cambia la vida: te cambia el programa.
Y ahora la confusión que más veo. VeriFactu no es lo mismo que la factura electrónica obligatoria. Son dos obligaciones distintas, de dos leyes distintas, con dos calendarios distintos:
- VeriFactu regula cómo genera y conserva los registros tu programa de facturación. Da igual que la factura acabe en papel o en PDF.
- La factura electrónica obligatoria entre empresas viene de la Ley 18/2022, Crea y Crece, y obliga a que la factura en sí viaje en formato estructurado entre emisor y receptor. Su calendario depende de un reglamento propio y va por detrás.
Si alguien te intenta vender un programa diciéndote que «ya es obligatoria la factura electrónica desde hace meses», te está mezclando las dos cosas. Pregunta por escrito a cuál de las dos normas se refiere.
Mientras llega julio de 2027, los plazos que sí tienes encima están en el calendario fiscal del 4T de 2026 y enero de 2027.
Las dos fechas que tienes que apuntar
Aquí ha habido movimiento reciente, y es la razón por la que medio internet sigue dando fechas viejas. El calendario original decía julio de 2025 para sociedades y julio de 2026 para autónomos. Ese calendario ya no existe.
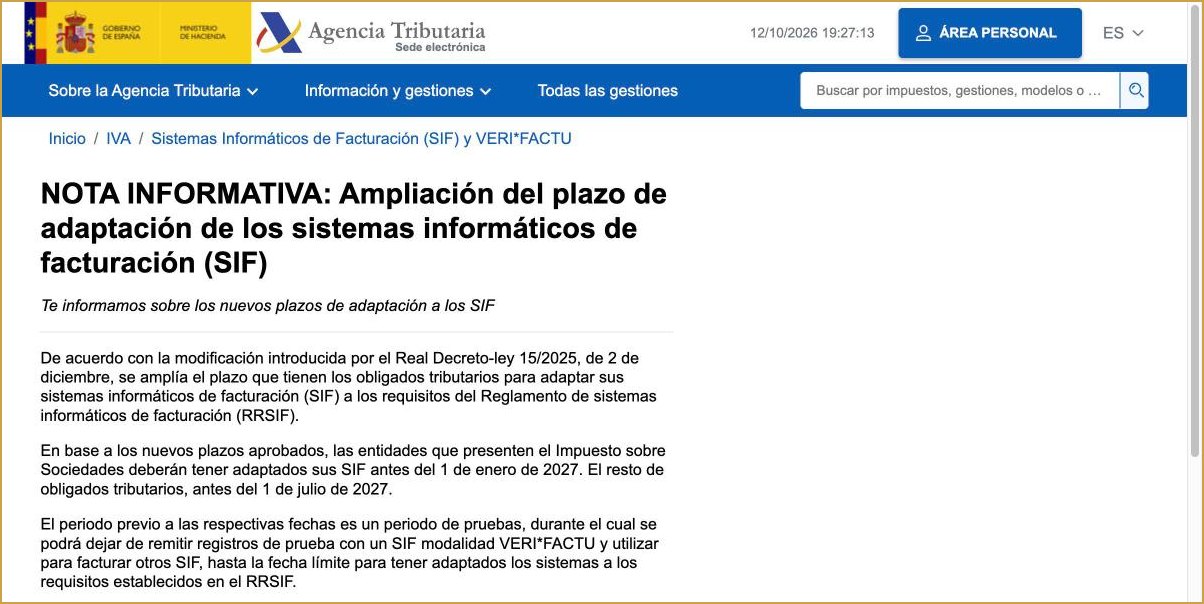
El Real Decreto-ley 15/2025, de 2 de diciembre, amplió el plazo. La nota informativa de la Agencia Tributaria lo recoge así, literal: los contribuyentes del Impuesto sobre Sociedades deberán tener sus sistemas adaptados «antes del 1 de enero de 2027», y el resto de obligados, «antes del 1 de julio de 2027».
| Quién | Fecha límite |
|---|---|
| Sociedades (contribuyentes del Impuesto sobre Sociedades) | Antes del 1 de enero de 2027 |
| Autónomos y resto de obligados (IRPF, IRNR con establecimiento permanente) | Antes del 1 de julio de 2027 |
| Productores y comercializadores de software de facturación | Ya vencida: 29 de julio de 2025 |
Fíjate en la tercera línea, porque es la que te ahorra dinero. Los que venden programas de facturación tenían un plazo propio y ya se les pasó. La Orden HAC/1177/2024 publicó las especificaciones técnicas el 28 de octubre de 2024 y les dio nueve meses desde su entrada en vigor, es decir, hasta el 29 de julio de 2025, para ofrecer productos adaptados.
Traducido: si ya pagas un programa de facturación, lo más probable es que ya cumpla y no tengas que hacer nada. No es que no tengas software válido; es que a lo mejor no sabes que lo tienes. Antes de contratar nada nuevo, escribe a tu proveedor actual y pídele la declaración responsable de que su sistema cumple el RRSIF. Es un documento que están obligados a poder darte.
¿Estás obligado tú? La lista de los que se quedan fuera
La norma alcanza a todos los empresarios individuales o societarios y a las entidades sin personalidad jurídica sujetos al IRPF, al Impuesto sobre Sociedades o al IRNR con establecimiento permanente en España. O sea: a ti, casi con total seguridad.
Pero hay excepciones reales, y conviene mirarlas antes de ponerse a buscar programa:
- Quien está en el SII, el Suministro Inmediato de Información del IVA, queda fuera. Da igual que esté por obligación o de forma voluntaria. Si llevas los libros de IVA por el SII, ya le estás dando a Hacienda más información de la que pide VeriFactu.
- Quien tiene el domicilio fiscal en el País Vasco o en Navarra queda fuera de este reglamento. Allí tienen su propio sistema, TicketBAI en los territorios vascos, con su propio calendario.
- Las operaciones que no obligan a emitir factura según el Reglamento de facturación, el Real Decreto 1619/2012, no entran.
- Las operaciones con autorización específica del Departamento de Gestión Tributaria que exima de emitir factura tampoco.
Si no estás en ninguno de esos cuatro casos, la fecha del 1 de julio de 2027 es tuya.
El punto que casi nadie te cuenta: el talonario y el Excel no son lo mismo
Esta es la parte donde la mayoría de los artículos que vas a encontrar se equivocan, y donde se vende más humo. La frase que circula es «a partir de 2027 no podrás facturar en Excel». Es falsa tal cual está escrita, y la propia Agencia Tributaria lo aclara en sus preguntas frecuentes.
Primero, la facturación a mano. La AEAT lo dice con estas palabras: «En el caso de que la facturación se produzca de forma manual, por talonarios o escribiendo sobre los mismos a mano o a máquina, no le afectaría el RRSIF porque no utiliza NINGÚN sistema informático de facturación». Las mayúsculas son suyas, no mías.
Segundo, el Word y el Excel. Y aquí está el matiz fino que te conviene entender bien:
- Si usas un procesador de textos o una hoja de cálculo solo para escribir los datos, imprimir la factura y guardar el archivo, eso no se considera un sistema informático de facturación. No te aplica el reglamento.
- Si esa misma hoja de cálculo la tienes programada para generar el libro registro de facturas expedidas —el ejemplo que pone la propia AEAT es una macro—, entonces sí se considera un sistema informático de facturación, y entonces sí tiene que cumplir.
Dicho en claro: la plantilla tonta de Excel sobrevive. La plantilla lista, la que te suma, te lleva el registro y te saca totales del trimestre, no.
Y ahora el aviso honesto, que es el motivo por el que a casi nadie le sirve esta salida. Un autónomo que factura con Excel casi nunca tiene solo la plantilla: tiene la plantilla y la hoja del registro con las fórmulas. Esa segunda hoja es la que te mete dentro del reglamento. Volver al talonario a mano para esquivar VeriFactu es técnicamente posible y prácticamente absurdo: perderías más horas al mes de las que te cuesta cualquier programa del mercado. Si lo que querías era confirmación de que puedes seguir con tu Excel, la tienes, pero mírate bien la hoja de los totales antes de confiarte.
Qué va a cambiar en tus facturas por fuera
Dos cosas visibles, y las dos las pone el programa solo. No tienes que diseñar nada.
El código QR. Toda factura emitida por un sistema adaptado lleva un QR de entre 30×30 y 40×40 milímetros. Dentro van la dirección del servicio de verificación, tu NIF, la serie y el número de la factura, la fecha de expedición y el importe total. Sirve para que quien recibe la factura pueda comprobarla, o remitir sus datos a la Agencia Tributaria, con el móvil. En las facturas electrónicas, la URL sustituye al dibujo del código.
La frase. Si tu programa trabaja en modalidad VERI*FACTU, la factura tiene que llevar de forma visible «Factura verificable en la sede electrónica de la AEAT» o bien «VERI*FACTU».
Esa frase es, de hecho, la manera más rápida de saber si el programa de alguien cumple: pídele una factura de muestra y mira si la lleva.
Las dos modalidades: enviar o guardar
El reglamento deja elegir entre dos formas de cumplir, y la diferencia es relevante para ti.
Modalidad VERI*FACTU. El programa envía a la Agencia Tributaria un resumen estructurado de cada factura en el momento de emitirla. A cambio, te quita obligaciones: no tienes que conservar los registros tú, porque ya están en la AEAT, y el sistema se ahorra parte de los requisitos de la otra modalidad.
Modalidad no verificable. El programa no envía nada. Genera los registros, los encadena con una huella —el hash—, los firma y los conserva en tu equipo o en tu nube, a disposición de Hacienda si los pide.
Para un autónomo que trabaja solo, la modalidad VERI*FACTU suele ser la decisión cómoda: menos cosas que custodiar, menos cosas que explicar en una inspección. La no verificable tiene sentido cuando facturas mucho, cuando trabajas sin conexión estable o cuando por política de la empresa no quieres remitir datos en tiempo real. La mayoría de los programas comerciales te dejan elegir, y si el tuyo no te deja, pregúntale por qué.
Lo que cuesta no cumplir
Las sanciones están en el artículo 201 bis de la Ley General Tributaria, y son de tres tipos:
- 50.000 € por ejercicio para quien tenga sistemas o programas que no cumplan el reglamento, cuando estaba obligado a que lo cumplieran. Esta es la que te puede caer a ti.
- 150.000 € por ejercicio para quien fabrique, produzca o comercialice sistemas que no cumplan.
- 1.000 € por cada sistema comercializado sin la certificación exigida.
Conviene leer bien la primera. La infracción no es «facturar mal»: es la tenencia del programa que no cumple. No hace falta que te pillen una factura falseada. Basta con tener instalado, el 2 de julio de 2027, un programa que no se haya adaptado.
Dicho esto, y por no sumarme al negocio del miedo: 50.000 € es el máximo del tipo infractor, no una multa automática que te llegue por correo el día 2. Lo razonable es asumir que durante los primeros meses habrá margen y requerimientos antes que sanciones, como ha pasado con todas las obligaciones digitales anteriores. Pero no es una fecha que convenga apurar, porque cambiar de programa de facturación a mitad de un trimestre es exactamente el tipo de lío que arruina una declaración.
Si solo emites unas pocas facturas y no quieres pagar un programa, Hacienda tiene una opción pública: la aplicación gratuita de facturación de la AEAT, que cumple VeriFactu pero tiene cuatro limitaciones que conviene conocer antes de apostar por ella.
Qué programa te vale, y cómo comprobarlo sin fiarte de nadie
No hay un sello oficial que puedas buscar en un directorio. Lo que hay es una declaración responsable: el fabricante declara, por escrito y bajo su responsabilidad, que su sistema cumple el RRSIF y la Orden HAC/1177/2024. Esa declaración es lo que tienes que pedir y guardar.
Tu lista de comprobación antes de pagar nada, en este orden:
- Escribe a tu proveedor actual y pídele la declaración responsable. Si ya pagas un programa serio, lo normal es que la tenga desde 2025 y esto se acabe aquí.
- Pide una factura de muestra y comprueba que lleva el QR y la frase de VERI*FACTU.
- Pregunta si puedes elegir modalidad, verificable o no verificable.
- Pregunta cómo exportas tus datos si algún día te vas. Un programa que te retiene los registros es un programa del que no podrás salir en 2028.
- Mira el precio a tres años, no el del primer mes. Las ofertas de lanzamiento de este año se van a renovar al precio de catálogo justo cuando llegue la obligación.
Y una opción que casi nadie menciona porque no da comisión a nadie: la Agencia Tributaria ofrece gratis una aplicación básica de facturación en su sede electrónica. Está pensada para empresarios y profesionales de poco volumen, funciona en modalidad VERI*FACTU y cumple el reglamento por definición. Si emites diez o quince facturas al mes, siempre a los mismos clientes, con pocas líneas y sin inventario, esa aplicación te puede bastar y te ahorra la suscripción entera. No te va a dar informes bonitos ni va a conciliar tu banco, pero cumple.
Si necesitas más —contabilidad, gastos, modelos trimestrales, conciliación bancaria—, ahí es donde entran los programas de pago. Están comparados los cuatro que más se usan en España en el artículo de gestorías y programas online para autónomos, y si lo que te interesa es automatizar la emisión, está también cómo automatizar la facturación sin salirte de la ley.
Qué hacer esta semana, en orden
No hay prisa de días, pero hay una secuencia que ahorra disgustos. Si haces esto en una tarde, te quitas el tema de encima hasta 2027.
- Comprueba si estás excluido. ¿Estás en el SII? ¿Tu domicilio fiscal está en el País Vasco o en Navarra? Si la respuesta es sí, cierra esta pestaña y sigue con tu vida.
- Mira con qué facturas de verdad. Si es a mano, no te aplica. Si es Excel, abre el archivo y busca si hay fórmulas o macros que te generen el registro de facturas. Si las hay, te aplica.
- Si ya pagas un programa, pide la declaración responsable. Un correo de dos líneas. Guarda la respuesta en la misma carpeta donde guardas el certificado digital.
- Si no tienes programa, prueba primero el gratuito de la AEAT. Para entrar necesitas certificado digital o Cl@ve. Si te queda corto, entonces compara de pago.
- Apunta la fecha. El 1 de julio de 2027 cae en jueves. Ponte el recordatorio para marzo, no para junio.
Y un apunte que no tiene que ver con VeriFactu pero sí con esa carpeta: si vas a meter ahí la declaración responsable, el certificado y los registros de facturación, revisa cómo los estás guardando. Esa carpeta es, a partir de ahora, lo más valioso que tienes en el ordenador. Está contado en el kit de seguridad digital para autónomos.
El Pack del Autónomo: una hoja que saca sola el 303 y el 130 a partir de tus facturas y gastos, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. 29 €, descarga inmediata, sin suscripción.
Las dudas que más se repiten
¿Tengo que darme de alta en algo para usar VeriFactu?
No. No hay alta, ni censo, ni modelo que presentar. La obligación recae sobre el programa con el que facturas, no sobre un trámite tuyo. Si tu programa está adaptado y trabaja en modalidad VERI*FACTU, empieza a remitir los registros solo.
Facturo cuatro veces al año a un único cliente. ¿También me obliga?
Sí, si usas un sistema informático de facturación. El reglamento no pone un umbral mínimo de facturación ni de número de facturas. Lo que decide es si usas un programa o no, no cuánto facturas. Con cuatro facturas al año, la aplicación gratuita de la AEAT es más que suficiente.
Estoy en módulos. ¿Me afecta?
El reglamento no excluye a nadie por el régimen de estimación en el que esté, sino por los cuatro casos de arriba: SII, País Vasco y Navarra, operaciones sin obligación de factura y autorizaciones específicas. Estar en estimación objetiva no es una exclusión por sí misma. Si en tu actividad hay operaciones por las que no estás obligado a emitir factura, esas operaciones concretas quedan fuera; el resto, no.
¿Qué pasa con las facturas que ya he emitido antes de la fecha?
Nada. La obligación mira hacia delante. Lo que tienes que tener adaptado es el sistema con el que emitas facturas a partir de tu fecha límite. Los registros anteriores se conservan como siempre, según las reglas generales de conservación.
Mi gestor me lleva la facturación. ¿Es su problema o mío?
El obligado eres tú, aunque el programa lo maneje él. Si tu gestor emite tus facturas con su software, pídele por escrito la declaración responsable de ese software. Y guarda el correo: si algún día hay un problema, ese correo es la diferencia entre un error tuyo y un error suyo.
¿Se va a volver a retrasar?
No se puede saber, y quien te diga lo contrario te está vendiendo algo. Lo que sí se puede decir es que el calendario ya se ha movido una vez, por el Real Decreto-ley 15/2025, y que los desarrolladores llevan con sus obligaciones vencidas desde julio de 2025. Planificar sobre un nuevo retraso que nadie ha anunciado es la peor manera de gestionar esto.
Resumen en cinco líneas
- Autónomos: antes del 1 de julio de 2027. Sociedades: antes del 1 de enero de 2027.
- Fuera: quien está en el SII, quien tiene domicilio fiscal en el País Vasco o Navarra, y las operaciones sin obligación de factura o con autorización específica.
- Facturar a mano no entra. Una plantilla de Excel que solo rellenas tampoco; una con macros que te genere el libro registro, sí.
- Si ya pagas un programa, lo más probable es que ya cumpla: pídele la declaración responsable antes de contratar nada nuevo.
- La Agencia Tributaria tiene una aplicación de facturación gratuita que cumple, y para poco volumen puede bastar.
Fuentes
Todo lo de arriba se ha consultado el 4 de octubre de 2026 en fuentes oficiales:
- Agencia Tributaria, Nota informativa: ampliación del plazo de adaptación de los sistemas informáticos de facturación, actualizada el 26 de marzo de 2026, de donde salen las dos fechas literales.
- Real Decreto 1007/2023, de 5 de diciembre, Reglamento de requisitos de los sistemas informáticos de facturación, modificado por el Real Decreto 254/2025, de 1 de abril.
- Real Decreto-ley 15/2025, de 2 de diciembre, que amplía el plazo de adaptación.
- Orden HAC/1177/2024, publicada en el BOE el 28 de octubre de 2024, con las especificaciones técnicas, el contenido del código QR y el plazo de nueve meses para productores y comercializadores.
- Agencia Tributaria, preguntas frecuentes sobre el ámbito de aplicación, de donde salen las citas literales sobre la facturación manual y sobre las hojas de cálculo.
- Ley General Tributaria, artículo 201 bis, para las sanciones.
Ninguna cifra de este artículo está estimada ni redondeada. Si alguna norma cambia, se actualiza aquí y se deja constancia de la fecha.

Félix Ramírez, de Alhendín (Granada). Llevo Digitalmente Fácil desde 2025 y escribo desde mi propia experiencia: los trámites que explico aquí los he hecho yo, y las doce calculadoras del sitio las he programado con las cifras del BOE, de la Agencia Tributaria y de la Seguridad Social, con su fecha de verificación al lado. Tengo dos másteres en Big Data y Python (UCAM, 2025). No soy asesor fiscal ni gestor colegiado, y lo digo en cada artículo que toca dinero: esto es información contrastada para que entiendas tu situación, no asesoramiento para tu caso concreto. Si detectas un error, escríbeme y lo corrijo — me importa más que esté bien que cualquier otra cosa.
El Pack del Autónomo
Un control de ingresos y gastos que saca solo el 303 y el 130, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. Pago único de 29 €, sin suscripción.