ACTUALIZACIÓN, 12 DE OCTUBRE DE 2026. El Ministerio de Hacienda anunció el 5 de octubre de 2026 su previsión de aplazar las obligaciones pendientes de VeriFactu hasta octubre de 2028, para hacerlas coincidir con la factura electrónica obligatoria de pymes y autónomos. Es una nota de prensa, no una norma: mientras no se modifique el Real Decreto 1007/2023 en el BOE, las fechas legales siguen siendo las que explica este artículo (1 de enero de 2027 para sociedades y 1 de julio de 2027 para autónomos).
En la práctica: no hace falta cambiar de programa este año, pero el próximo que contrates debe cumplir ya el reglamento, porque los requisitos técnicos se mantienen. Actualizaremos este artículo el día que la modificación se publique. Fuente: nota informativa del Ministerio de Hacienda, 5 de octubre de 2026.
La respuesta corta. Sí, se puede seguir facturando con una hoja de cálculo después del 1 de julio de 2027, pero solo si esa hoja no hace nada más que recoger los datos, imprimir la factura y guardarse. En cuanto la hoja tiene fórmulas o macros que te montan el libro registro de facturas expedidas, pasa a ser un sistema informático de facturación y tiene que cumplir el reglamento VeriFactu. Y la sanción por tener un sistema que no cumple es de 50.000 € por ejercicio.
El problema es que casi ningún autónomo tiene la primera hoja. Tiene la segunda. Vamos a ver dónde está exactamente la línea, porque la diferencia entre un lado y otro son dos fórmulas.
La frase que circula por ahí es falsa
Llevas meses leyendo alguna versión de esto: «a partir de 2027 no se podrá facturar en Excel». Lo dicen asesorías, lo dicen fabricantes de software y lo dicen bastantes blogs. Y no es verdad tal y como está escrito.
Lo que dice el reglamento —el Real Decreto 1007/2023, el que todo el mundo llama Reglamento VeriFactu— es que los sistemas informáticos de facturación tienen que cumplir unos requisitos. No dice que haya que usar un sistema informático de facturación. Si no usas ninguno, no hay nada que adaptar.
De ahí sale la confusión, y de ahí sale también el negocio: es mucho más fácil vender una suscripción diciendo «te van a multar» que explicando el matiz. Vamos con el matiz.
Lo que dice la Agencia Tributaria, con sus palabras
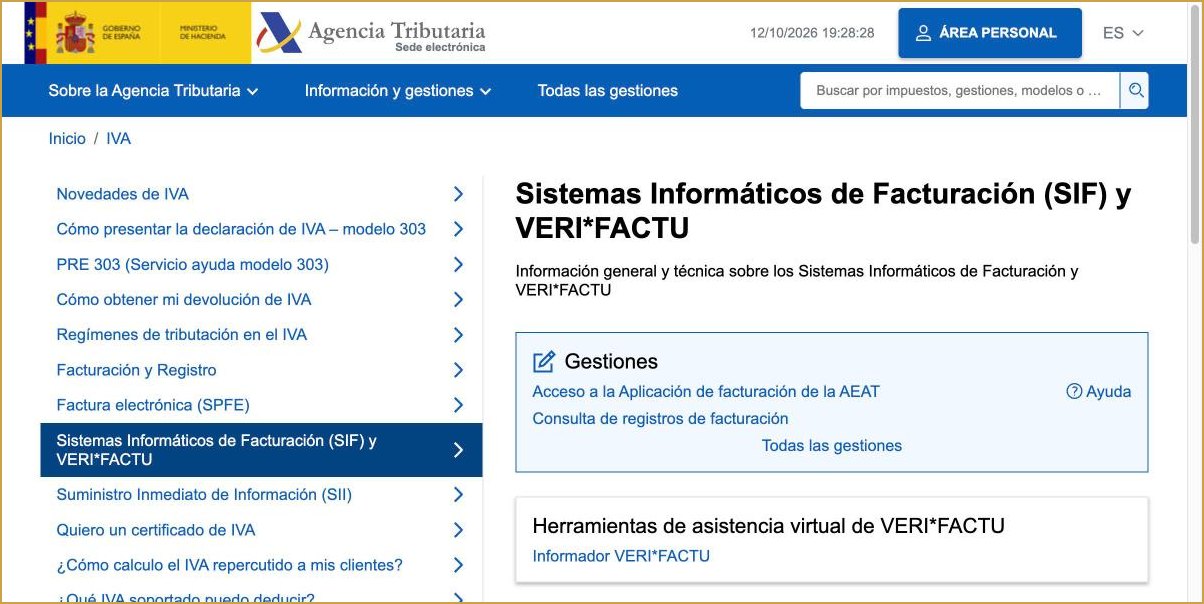
En sus preguntas frecuentes, la AEAT responde a esto de forma bastante clara. Sobre la facturación a mano:
«En el caso de que la facturación se produzca de forma manual, por talonarios o escribiendo sobre los mismos a mano o a máquina, no le afectaría el RRSIF porque no utiliza NINGÚN sistema informático de facturación».
Las mayúsculas de «NINGÚN» son suyas. Y sobre el procesador de textos y la hoja de cálculo, el criterio es este: si los usas solo para escribir los datos, imprimir la factura y guardar el archivo, no estás ante un sistema informático de facturación. Pero si esa hoja la tienes programada —el ejemplo que pone la propia Agencia es una macro— para generar el libro registro de facturas expedidas, entonces sí lo es.
Ahí está toda la cuestión. No es el formato del archivo. No es si usas Microsoft, Google o LibreOffice. Es qué hace el archivo por ti.
Dónde está la línea exactamente
La clave está en el libro registro de facturas expedidas. Es la relación ordenada de todas las facturas que has emitido, con su número, su fecha, el destinatario, la base, el tipo de IVA y la cuota. Es una obligación que tienes de todas formas, VeriFactu o no.
Lo que marca la diferencia es quién lo construye:
- Si el libro lo montas tú a mano, copiando los datos de cada factura a otra hoja o a otro sitio, el archivo de la factura no está haciendo trabajo de sistema de facturación. Es un papel con formato.
- Si el archivo lo monta solo —porque hay una pestaña que se alimenta de las demás, una macro que recorre las facturas, una tabla dinámica que te saca los totales del trimestre—, el archivo está funcionando como un sistema de facturación. Y entonces tiene que cumplir.
Dicho de otra forma: en el momento en que tu Excel te ahorra el trabajo de llevar el registro, deja de ser un papel y pasa a ser un programa.
Tres autónomos, tres situaciones
Para que se vea sin abstracciones.
Marta, diseñadora. Tiene un documento de Word con su logotipo y sus datos. Cada vez que factura, abre el documento, cambia el número, la fecha, el cliente y el importe, lo guarda como PDF y lo manda por correo. El libro de facturas lo lleva su gestor con lo que ella le pasa cada trimestre. Marta no tiene un sistema informático de facturación. Puede seguir igual después de julio de 2027.
Javier, electricista. Tiene un Excel con dos pestañas: una con la plantilla de factura y otra llamada «registro», donde cada línea se rellena sola tirando de la primera, con fórmulas que le dan el total de base y de IVA del trimestre. Javier sí tiene un sistema informático de facturación. Ese Excel no va a cumplir el reglamento, y a partir del 1 de julio de 2027 lo tiene en infracción.
Lucía, consultora. Se descargó hace tres años una plantilla «profesional» de facturación en Excel, de esas con botones. Nunca ha mirado lo que hay debajo. Lucía no sabe en qué lado está, y ese es el caso más común de los tres. Si la plantilla tiene botones, casi seguro que tiene macros, y si tiene macros, casi seguro que montan el registro.
El Pack del Autónomo: una hoja que saca sola el 303 y el 130 a partir de tus facturas y gastos, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. 29 €, descarga inmediata, sin suscripción.
Cuatro preguntas para saber en qué lado estás
Abre tu archivo y respóndelas. Si alguna es que sí, estás dentro del reglamento.
- ¿Hay alguna pestaña, tabla o zona del archivo donde se vayan apilando todas tus facturas sin que tú las copies una a una?
- ¿El archivo te da totales de un periodo —el trimestre, el año— sin que tú los sumes?
- ¿El archivo tiene botones, formularios o algo que se ejecute al abrirlo? (En Excel, si al abrirlo te sale el aviso amarillo de «habilitar contenido», tiene macros.)
- ¿El número de factura se pone solo?
Si las cuatro son que no, tu archivo es una plantilla y puedes seguir con ella. Si alguna es que sí, tienes dos años largos para cambiar, que es tiempo de sobra si no lo dejas para junio de 2027.
Qué pasa el 2 de julio de 2027 si no has hecho nada
La sanción está en el artículo 201 bis de la Ley General Tributaria y son 50.000 € por ejercicio para quien tenga sistemas o programas que no cumplan el reglamento estando obligado a que lo cumplan.
Conviene leerla bien, porque la infracción no es facturar mal ni defraudar. La infracción es la tenencia del sistema. No hace falta que te encuentren una factura falseada: basta con que el sistema con el que facturas no cumpla.
Ahora, la parte honrada, que es la que no te va a contar quien te quiere vender algo. Esos 50.000 € son el importe del tipo infractor, no una multa automática que llegue por correo el día 2 de julio. Lo razonable, viendo cómo se han aplicado todas las obligaciones digitales anteriores en España, es esperar requerimientos y margen antes que sanciones, sobre todo el primer año. Pero «probablemente no te multen en julio» no es un plan, y cambiar de sistema de facturación a mitad de trimestre es justo el tipo de lío que te desordena una declaración.
Las tres salidas, de peor a mejor
Volver al talonario. Técnicamente te saca del reglamento. Prácticamente es una idea malísima: vas a perder más horas al mes rellenando y sumando a mano de lo que te cuesta cualquier programa del mercado, y vas a cometer más errores. Solo tiene sentido si facturas tres o cuatro veces al año.
Dejar el Excel tonto y llevar el registro aparte. Es decir, quedarte en el caso de Marta: la plantilla se queda como plantilla y el libro registro lo lleva tu gestor o lo llevas tú a mano. Funciona, es legal, y no te cuesta nada. El precio lo pagas en tiempo, cada trimestre.
Pasarte a un programa que cumpla. Es lo que va a hacer casi todo el mundo, y no tiene por qué costar dinero: la Agencia Tributaria tiene una aplicación de facturación gratuita en su sede electrónica que cumple el reglamento por definición y que para poco volumen es suficiente. Si necesitas más —gastos, modelos trimestrales, conciliación bancaria—, ahí entran los programas de pago.
Tienes el detalle de las dos modalidades, las exclusiones y cómo comprobar que un programa cumple en la guía completa de VeriFactu para autónomos.
Lo que una hoja de cálculo no te va a dar nunca
Aunque tu Excel se quede del lado legal, hay dos cosas que a partir de 2027 van a estar en casi todas las facturas que reciba tu cliente y que tu plantilla no lleva.
La primera es el código QR. Los sistemas adaptados lo imprimen en cada factura, con tu NIF, la serie y el número, la fecha y el importe dentro, para que quien la recibe pueda comprobarla con el móvil. La segunda es la huella encadenada: cada registro de factura se enlaza con el anterior, de forma que no se puede borrar una factura del medio sin que quede rastro.
Ninguna de las dos es obligatoria para ti si no usas un sistema informático de facturación. Pero las dos dan una impresión concreta al que recibe la factura, y conviene saberlo: tus facturas van a parecer distintas de las de los demás. A algunos clientes grandes, con procesos de validación automática, eso les va a generar preguntas.
Las dudas que más se repiten
Uso Google Sheets, no Excel. ¿Cambia algo?
No. El criterio no es el programa sino lo que hace el archivo. Una hoja de Google con un script que te monta el registro está exactamente en la misma situación que un Excel con macros.
¿Y si hago las facturas en Excel pero el libro registro lo lleva mi gestor en su programa?
Tu Excel, si solo rellena e imprime, no es un sistema informático de facturación. El programa de tu gestor sí lo es, y es ese el que tiene que cumplir. Pídele por escrito la declaración responsable de su software y guárdala.
Tengo una plantilla descargada con botones. ¿Puedo quitarle las macros y ya está?
Sí, y es una salida perfectamente válida: si el archivo deja de generar el registro, deja de ser un sistema de facturación. Guarda el archivo como .xlsx en lugar de .xlsm y las macros se quedan fuera. Lo que pierdes es justo la comodidad por la que te descargaste esa plantilla.
¿Esto afecta también a los tickets que doy en el mostrador?
Si los emites con una caja registradora o un TPV, eso es un sistema informático de facturación de pleno derecho y tiene que cumplir. Esta página habla de hojas de cálculo y procesadores de texto, no de TPV.
Estoy en el País Vasco. ¿Me aplica?
No, este reglamento no. Si tu domicilio fiscal está en el País Vasco o en Navarra quedas fuera de VeriFactu, pero tienes el sistema de tu territorio, que en los territorios vascos es TicketBAI y tiene su propio calendario y sus propios requisitos.
¿Puedo esperar a ver si lo vuelven a retrasar?
Ya se retrasó una vez, por el Real Decreto-ley 15/2025. Nadie ha anunciado otro aplazamiento, y los fabricantes de software llevan con sus obligaciones vencidas desde julio de 2025, lo que indica que la Administración no tiene prisa por aflojar por ese lado. Planificar sobre un retraso que no existe es la peor forma de gestionar esto.
Resumen en cuatro líneas
- Facturar a mano con talonario queda fuera del reglamento. Lo dice la AEAT con esas palabras.
- Una hoja de cálculo que solo rellenas, imprimes y guardas también queda fuera.
- Una hoja que te genera el libro registro de facturas expedidas queda dentro y tiene que cumplir antes del 1 de julio de 2027.
- La sanción por tener un sistema que no cumple son 50.000 € por ejercicio, y la infracción es tener el sistema, no facturar mal.
Si después de esto resulta que estás dentro y necesitas cambiar, lo siguiente que te interesa es qué pedirle a un programa para saber si cumple, y de paso revisar cómo tienes montada la contabilidad, porque cambiar de sistema de facturación es el momento natural para ordenar lo demás.
Fuentes
- Agencia Tributaria, preguntas frecuentes sobre el ámbito de aplicación del Reglamento de requisitos de los sistemas informáticos de facturación, de donde salen las citas literales sobre la facturación manual y sobre las hojas de cálculo.
- Real Decreto 1007/2023, de 5 de diciembre, modificado por el Real Decreto 254/2025, de 1 de abril.
- Real Decreto-ley 15/2025, de 2 de diciembre, que fijó el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para el resto de obligados.
- Ley General Tributaria, artículo 201 bis, para la sanción de 50.000 € por ejercicio.
Consultado el 4 de octubre de 2026. Si alguna norma cambia, se actualiza aquí.

Félix Ramírez, de Alhendín (Granada). Llevo Digitalmente Fácil desde 2025 y escribo desde mi propia experiencia: los trámites que explico aquí los he hecho yo, y las doce calculadoras del sitio las he programado con las cifras del BOE, de la Agencia Tributaria y de la Seguridad Social, con su fecha de verificación al lado. Tengo dos másteres en Big Data y Python (UCAM, 2025). No soy asesor fiscal ni gestor colegiado, y lo digo en cada artículo que toca dinero: esto es información contrastada para que entiendas tu situación, no asesoramiento para tu caso concreto. Si detectas un error, escríbeme y lo corrijo — me importa más que esté bien que cualquier otra cosa.
El Pack del Autónomo
Un control de ingresos y gastos que saca solo el 303 y el 130, plantilla de factura con IVA y retención, calendario fiscal, checklist del alta y guía de gastos deducibles. Pago único de 29 €, sin suscripción.